
Der Handel rechnet wieder mit Wachstum, aber nicht mit besseren Erträgen. Eine Befragung des Zahlungsdienstleisters Unzer zeigt, wohin das Geld fließt und wie weit Absicht und Umsetzung auseinanderliegen. Bei zwei zentralen Begriffen ist sich die Branche nicht einmal einig, was sie überhaupt meint.
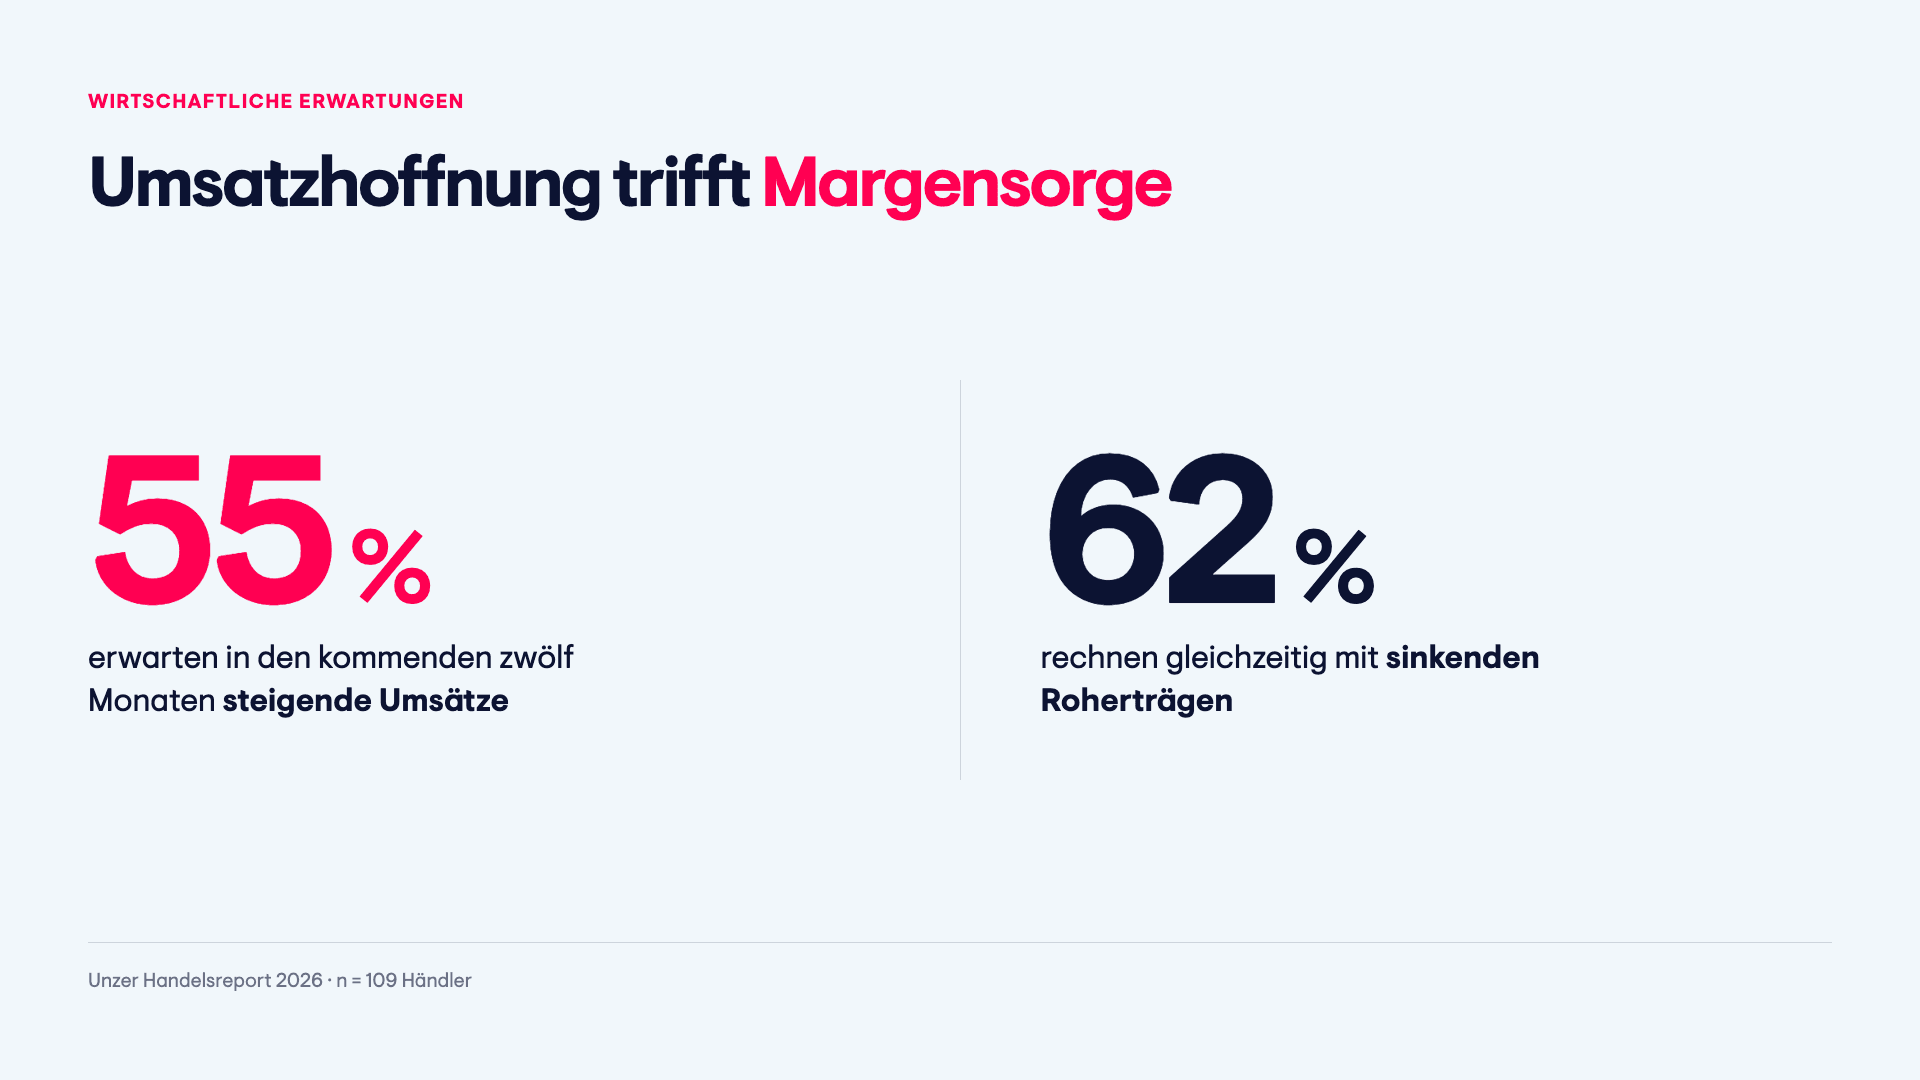
Der Handel erwartet steigende Umsätze und zugleich sinkende Erträge. 55 Prozent der befragten Händler rechnen für die kommenden zwölf Monate mit stark oder eher steigenden Umsätzen, 62 Prozent zugleich mit stark oder eher sinkenden Roherträgen. Das geht aus der Händlerbefragung 2026 hervor, für die das IFH Köln im Auftrag des Zahlungsdienstleisters Unzer im Juli 2026 online 109 Händler in Deutschland befragt hat. Der Report liegt etailment vor.
Die Erhebung ist laut Unzer nicht repräsentativ für den deutschen Handel. Die Stichprobe reicht vom Kleinhändler bis zum Konzern: 18 Prozent der Teilnehmenden setzen im Jahr weniger als fünf Millionen Euro um, 14 Prozent mehr als 500 Millionen, rund die Hälfte kommt auf mindestens 50 Millionen.
Der Ertragsdruck ist breiter als die Umsatzhoffnung
Nach den größten Herausforderungen des eigenen Unternehmens gefragt, nennen 91 Prozent steigende Preise als große oder eher große Herausforderung. Es folgen wenig finanzieller Spielraum für Investitionen und nachlassende Frequenzen im stationären Handel mit je 74 Prozent, der Druck auf die Margen mit 72 Prozent, Fachkräfte- und Personalmangel mit 70 Prozent, zunehmender Wettbewerb mit 67 Prozent und regulatorische Herausforderungen mit 58 Prozent.
Der zweite Rang steht dabei quer zu allem, was die Befragung ansonsten beschreibt: Drei Viertel sehen wenig finanziellen Spielraum für Investitionen und investieren trotzdem, weil der Ertragsdruck genau das erzwingt.
In einer separaten Frage zur Kundenbeziehung nennen zudem 84 Prozent die generelle Kaufzurückhaltung und 83 Prozent die hohe Preissensibilität der Kundschaft als große oder eher große Herausforderung. Diese beiden Werte stammen aus einer anderen Abfrage als die Liste oben und lassen sich nicht in dieselbe Rangfolge einsortieren.
Die Stimmung: kein Absturz, aber auch keine Wende
Die Selbsteinschätzung fällt weniger düster aus, als die Liste der Belastungen vermuten lässt. 39 Prozent der Befragten bewerten die wirtschaftliche Lage der Branche als gut oder sehr gut, 48 Prozent als mittelmäßig, 13 Prozent als schlecht oder sehr schlecht. Für die Geschäftsaussichten der kommenden drei Jahre fällt die Verteilung nahezu identisch aus: 39 Prozent gut oder sehr gut, 49 Prozent mittelmäßig, 12 Prozent schlecht oder sehr schlecht.
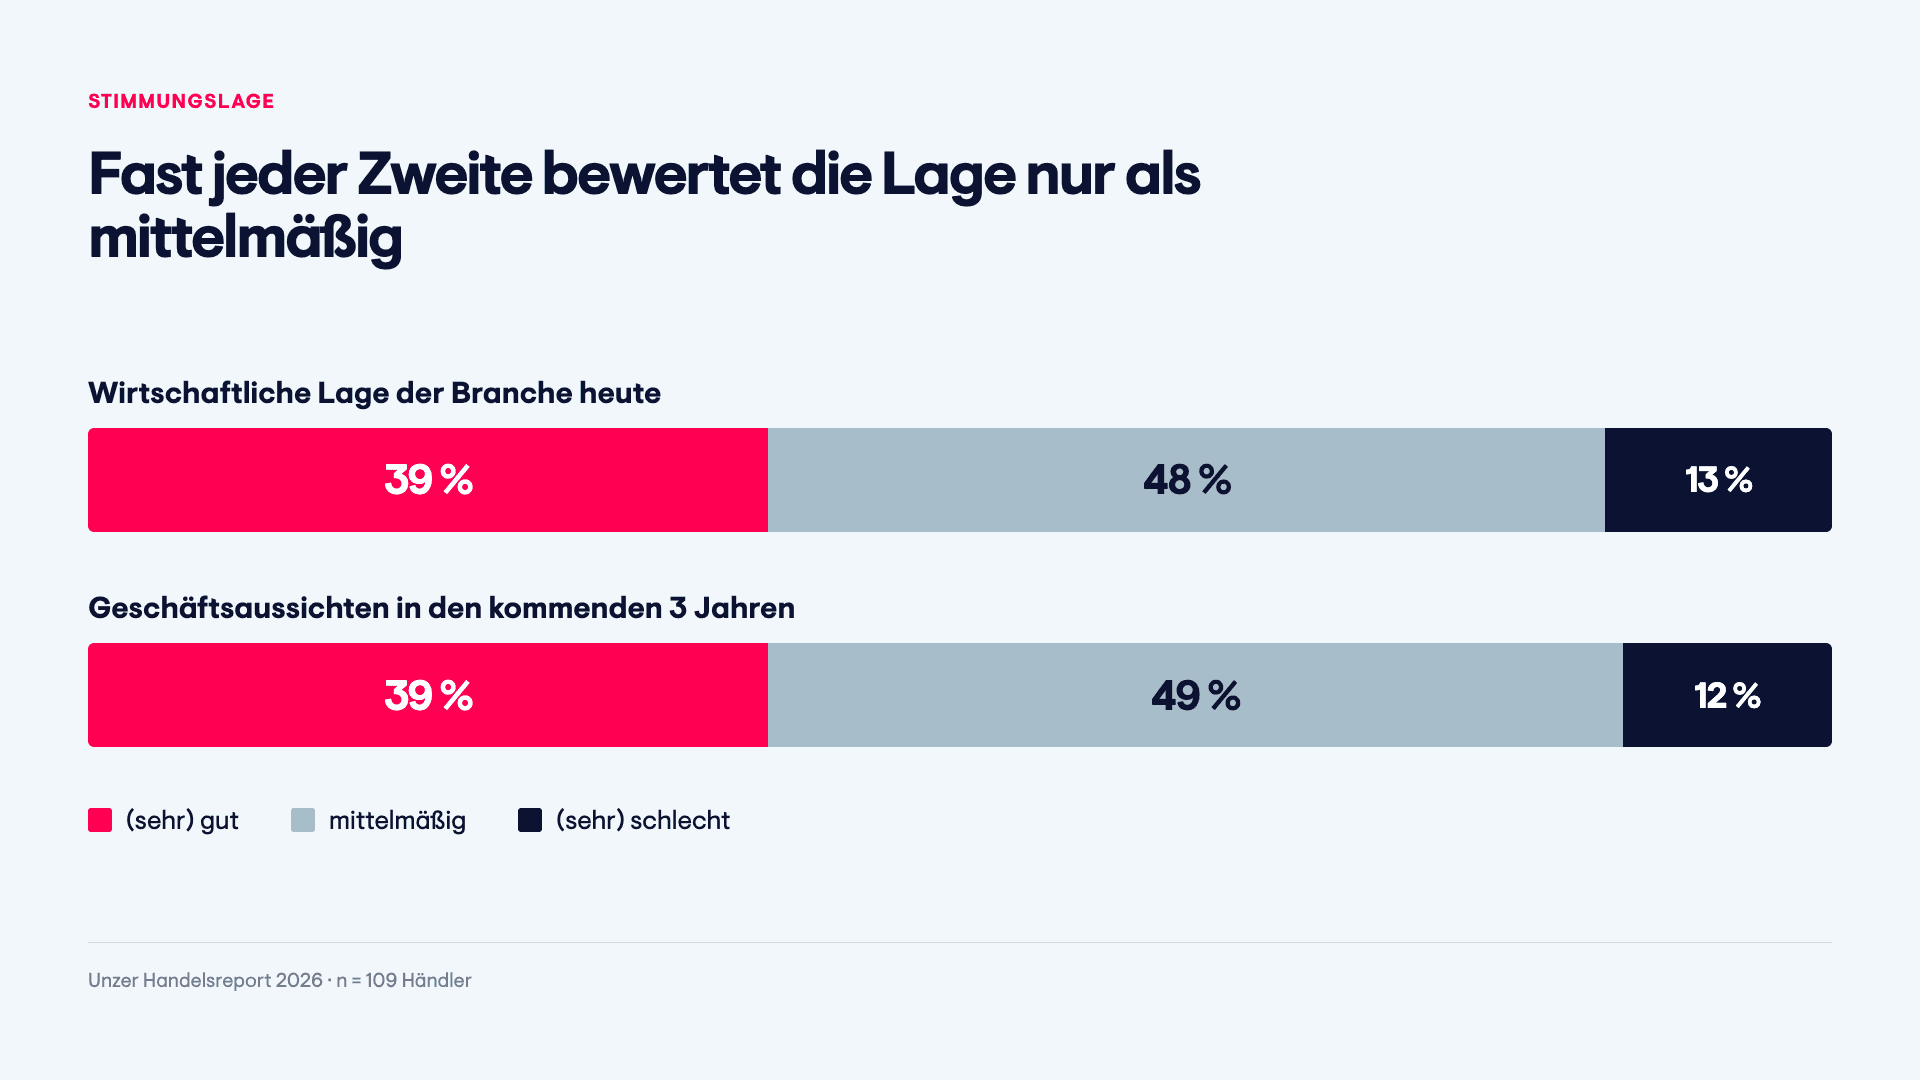
Die Befragten erwarten also weder Erholung noch Einbruch, sondern die Fortschreibung des Status quo über drei Jahre. Wer unter diesen Vorzeichen investiert, tut das nicht in Erwartung eines Aufschwungs, sondern um die eigene Position im Stillstand zu halten.
Zur Einordnung: Der Handelsverband Deutschland (HDE) rechnet in seiner Jahresprognose vom Februar 2026 mit einem nominalen Umsatzplus von zwei Prozent für den Einzelhandel, real einem halben Prozent; für den Onlinehandel erwartet der Verband nominal 4,4 Prozent. In der zugehörigen HDE-Umfrage unter knapp 600 Handelsunternehmen kalkulierten allerdings 49 Prozent mit Umsätzen unter Vorjahr – deutlich pessimistischer als das Unzer-Panel ein halbes Jahr später. Die beiden Erhebungen sind wegen unterschiedlicher Stichproben, Zeitpunkte und Fragestellungen nicht direkt vergleichbar. Die Differenz ist gleichwohl auffällig.
Kanalverknüpfung: 81 Prozent auf dem Papier, 14 Prozent in der Praxis
Bei der Verknüpfung der Vertriebskanäle lohnt der Blick in die Einzelwerte. In der Summe haben 81 Prozent der Befragten die Verknüpfung umgesetzt, sind in der Umsetzung oder planen sie. Aufgeschlüsselt bleibt davon deutlich weniger übrig: 14 Prozent geben an, die Verknüpfung bereits umgesetzt zu haben. 17 Prozent sind in der Umsetzung, 22 Prozent wollen innerhalb von sechs Monaten starten, 16 Prozent innerhalb von sieben bis zwölf Monaten, 12 Prozent später. 20 Prozent haben es nicht vor.
Die 81 Prozent bestehen also zu rund fünf Sechsteln aus Absichtserklärungen. Belastbar ist der Wert für die kommenden zwölf Monate: 55 Prozent wollen in diesem Zeitraum so weit sein.
Ein anderes Bild zeichnet die Frage nach dem heutigen Stand: 29 Prozent bespielen ihre Kanäle einzeln und unverknüpft, 39 Prozent haben Kunden-, Preis- und Bestandsdaten verknüpft, 15 Prozent Vertriebs- und Kommunikationskanäle in Echtzeit, 17 Prozent führen alle Kanäle auf einer Plattform zusammen. Beide Fragen liefern unterschiedliche Umsetzungsgrade, je nachdem, was ein Haus unter einer verknüpften Kanalstruktur versteht.
Die Hürden liegen dabei weniger in der Technik als in Personal und Steuerung: 69 Prozent nennen das Einstellen neuer Mitarbeitender und Fachkräfte als große oder eher große Herausforderung, 66 Prozent die verstärkte Zusammenarbeit mit externen Dienstleistern, 65 Prozent den Aufbau neuer Kanäle, 61 Prozent Schulung und Know-how-Aufbau der Belegschaft. Investitionen in Softwarelösungen (57 Prozent) und die Automatisierung von Prozessen (56 Prozent) rangieren dahinter. Bei 41 Prozent treiben laut Report einzelne Abteilungen die Verknüpfung voran, ohne dass sie einheitlich umgesetzt wird.
Im Checkout: BNPL wächst, Wero ist die Wette
Bei den Zahlarten bleibt das etablierte Set die Basis. 80 Prozent der Befragten bieten laut Unzer Kreditkartenzahlung an, 69 Prozent PayPal, jeweils 68 Prozent Lastschrift und Vorkasse, 61 Prozent den Kauf auf Rechnung. Buy Now Pay Later bieten 53 Prozent an, weitere 15 Prozent planen die Einführung bis Ende 2026. 32 Prozent haben keine Einführung geplant oder kennen das Verfahren nicht. Google Pay (45 Prozent), Apple Pay (44 Prozent) und der Ratenkauf (39 Prozent) folgen dahinter.
Der bemerkenswerteste Befund des Reports betrifft aber den Begriff selbst. Auf die Frage, was sie unter Buy Now Pay Later verstehen, nennen 38 Prozent den klassischen Rechnungskauf, 38 Prozent den Ratenkauf und 37 Prozent den abgesicherten Rechnungskauf per Factoring, 13 Prozent zählen den Abokauf dazu. Mehrfachnennungen waren möglich. Eine gemeinsame Definition existiert im Markt damit nicht.
Auf Anfrage von etailment teilt Unzer mit, dass die Zahlverfahren im Fragebogen als getrennte Items derselben Abfrage erhoben wurden und Buy Now Pay Later dort lediglich mit den Beispielen Klarna, Afterpay und PayPal versehen war, ohne inhaltliche Definition. Die Zuordnung hätten die Befragten selbst vorgenommen, die Werte überschnitten sich entsprechend und seien nicht additiv. Für Händler heißt das: Wer BNPL einkauft, sollte im Vertrag nachsehen, welches der drei Verfahren er bekommt.
56 Prozent der Befragten sehen in flexiblen Zahlarten vor allem eine Möglichkeit, die Ausgabebereitschaft der Kundschaft zu erhöhen. Mit Abstand folgen das Auflösen von Kaufzurückhaltung (37 Prozent) und größere Warenkörbe (35 Prozent); höhere Reichweite (23 Prozent) und höhere Wiederkaufraten (18 Prozent) spielen als Motiv kaum eine Rolle. Der erhoffte Effekt ist also der Einzelkauf, nicht die Kundenbindung.
Wichtig für die Einordnung: Angebot ist nicht gleich Nutzung. Nach der EHI-Studie „Online-Payment 2026“, die auf Umsatzangaben von 172 Händlern beruht, entfielen 2025 im deutschen E-Commerce 28,7 Prozent des Umsatzes auf PayPal und 26,1 Prozent auf den Rechnungskauf, während der Ratenkauf bei 4,7 Prozent lag. Besonders deutlich wird die Lücke bei Apple Pay: In der Unzer-Befragung bieten es 44 Prozent an, im EHI-Umsatzranking erreicht es 1,3 Prozent Anteil. Das EHI beziffert zudem die Kosten der Verfahren: Lastschrift liegt im Mittel bei 0,65 Prozent vom Umsatz, Rechnungskauf bei 1,42 Prozent, PayPal bei 1,94 Prozent. Wer wegen des Margendrucks am Zahlartenmix arbeitet, verschiebt damit auch die eigene Kostenbasis – in beide Richtungen.
Den auffälligsten Wert der Befragung liefert Wero: 25 Prozent der Befragten setzen die europäische Bezahllösung nach eigenen Angaben bereits ein, 24 Prozent planen die Einführung bis Ende 2026 – laut Unzer der stärkste geplante Zuwachs aller abgefragten Zahlverfahren. 32 Prozent planen demnach keine Einführung, 19 Prozent kennen Wero noch nicht.
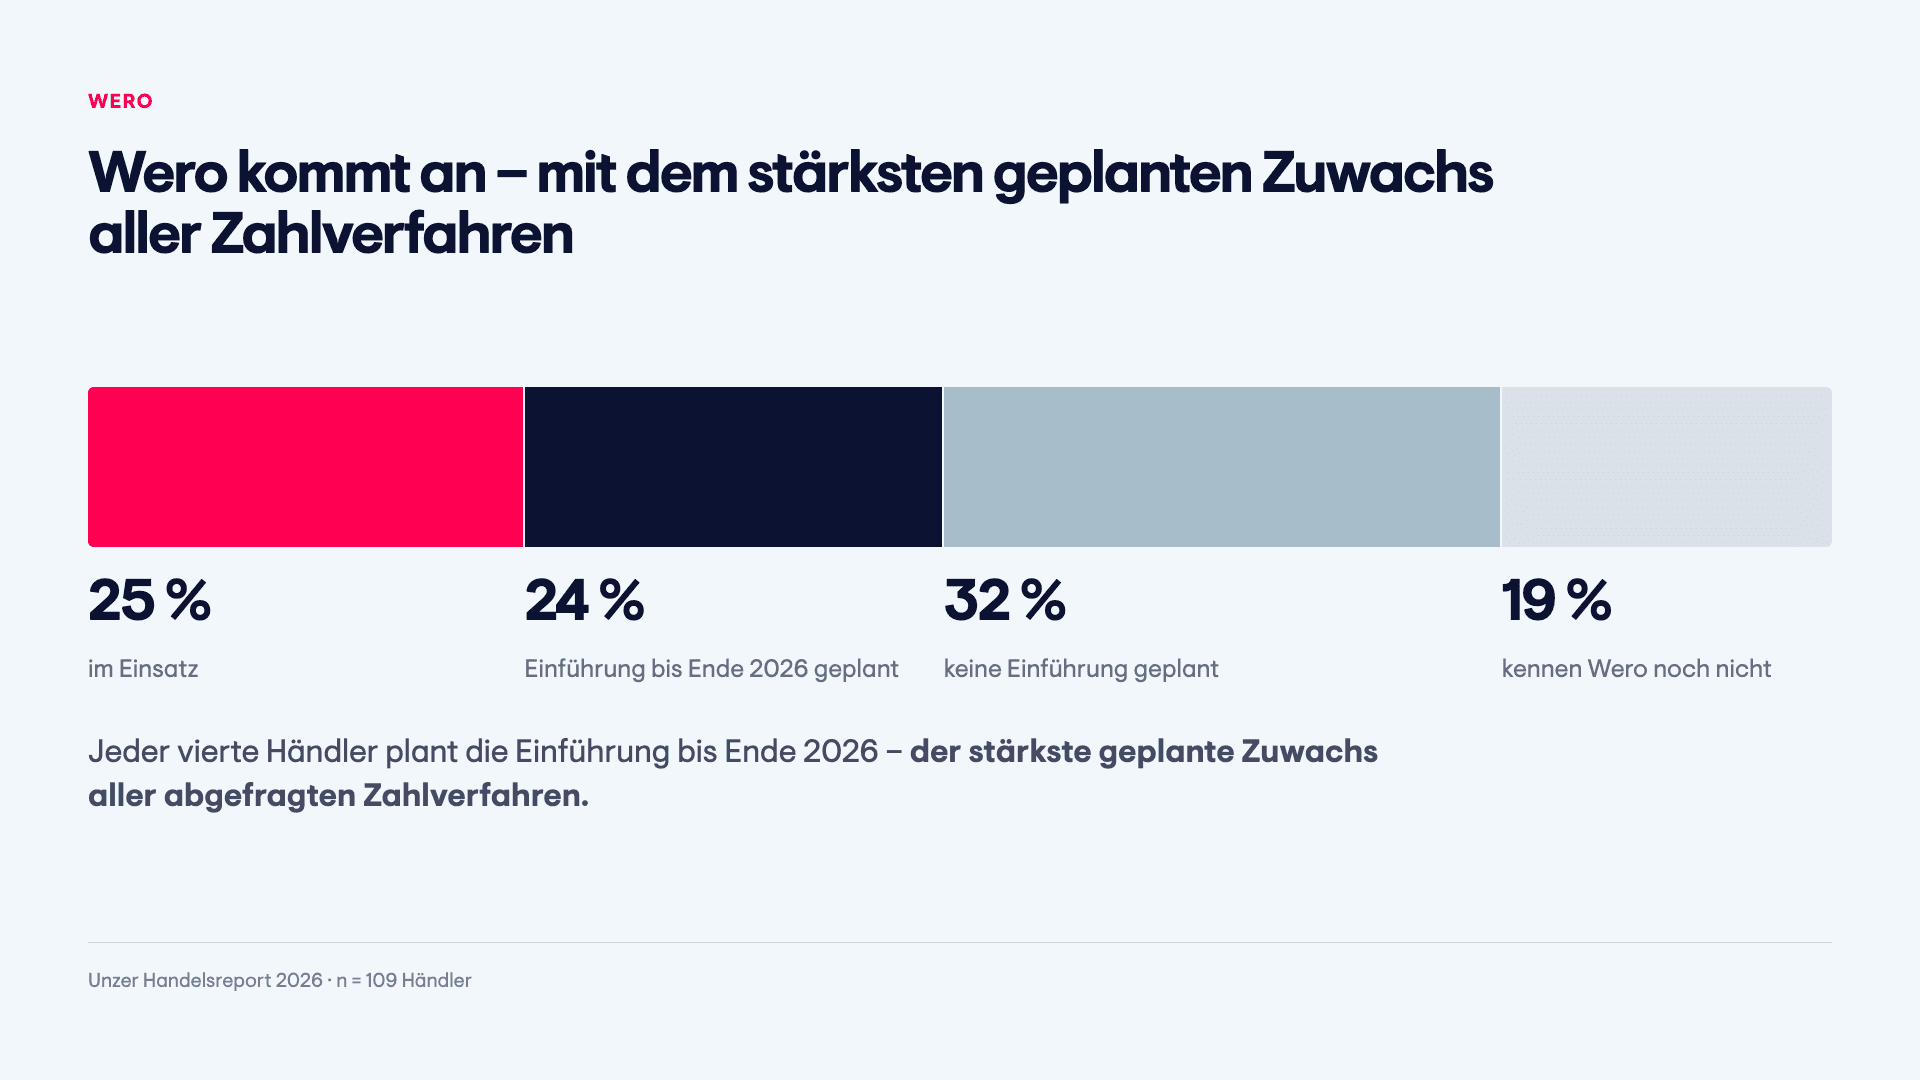
Diese Zahlen stammen aus einem Panel, das ein Wero-Acquirer erhoben hat, und sie sind vor dem Marktstand zu lesen: Die E-Commerce-Funktion von Wero ist in Deutschland erst im November 2025 gestartet, zunächst über Sparkassen sowie Volks- und Raiffeisenbanken und mit einer überschaubaren Zahl großer Händler wie Eventim, Decathlon, Lidl, Rossmann oder Hornbach. Unzer gehört nach eigenen Angaben zu den ersten Anbietern, die Wero für E-Commerce-Zahlungen in Deutschland anbinden. In der EHI-Erhebung taucht Wero bislang nicht als eigene Position auf. Sämtliche „sonstigen“ Zahlarten kamen dort zusammen auf 0,9 Prozent Umsatzanteil.
Agentic Commerce: Relevanz ja, Abwicklung offen
54 Prozent halten KI-Assistenten als künftigen Vertriebskanal in den kommenden drei Jahren für sehr oder eher relevant – bezogen auf die 92 Händler, die diese Frage beantwortet haben. Von 81 Befragten sehen ebenfalls 54 Prozent Bedarf an speziellen Zahlungslösungen für KI-Agenten, etwa für sichere Autorisierung, klare Haftungsregeln und Transaktionslimits.
Nach der jeweils größten Herausforderung gefragt, nennen 29 Prozent von 82 Befragten die Haftung bei Fehlkäufen oder Fehlfunktionen, 22 Prozent die technische Integration in den Checkout und 21 Prozent den Verlust der direkten Kundenbeziehung. Rechtliche und regulatorische Unsicherheit (16 Prozent) sowie Authentifizierung und Zahlungssicherheit (12 Prozent) folgen dahinter. Ein klares Hauptproblem gibt es damit nicht, die Unsicherheit verteilt sich breit über Recht, Technik und Kundenzugang.
Auf der Nachfrageseite ist der Abstand zwischen Interesse und Abwicklung bislang groß. In der ECC-CLUB-Studie „Social, Assisted, Agentic“ des ECC Köln – ebenfalls aus dem Haus IFH Köln, erhoben im September 2025 unter 1.000 Personen – können sich 61 Prozent die Nutzung von KI-Shoppingagenten grundsätzlich vorstellen, aber nur neun Prozent die vollständige Abwicklung inklusive Bezahlung. McKinsey kommt in einer Befragung von knapp 1.000 europäischen Verbrauchern vom März 2026 zu einem ähnlichen Muster: 38 Prozent nutzen KI beim Einkaufen, überwiegend zum Entdecken und Vergleichen. Vollautonome Einkaufsagenten befinden sich demnach noch in der Entwicklung. Für den Handel heißt das vorerst: Der Kanal entsteht auf der Recherche-, nicht auf der Bezahlseite.
Was das für Händler bedeutet
Die Befragung beschreibt ein Investitionsmuster, das sich aus der Ertragslage erklärt: Wo die Marge unter Druck steht und die Erwartung für die nächsten drei Jahre Stillstand lautet, fließt Geld dorthin, wo sich Conversion und Prozesskosten kurzfristig bewegen lassen – Kanalverknüpfung, Zahlartenmix, Automatisierung.
Die strategisch offenen Fragen bleiben davon unberührt. Bei Wero entscheidet nicht die Zahl der Akzeptanzstellen, sondern ob Kundinnen und Kunden das Verfahren im Checkout auch wählen; das Beispiel Apple Pay zeigt, wie weit Angebot und Nutzung auseinanderliegen können. Bei Agentic Commerce ist die Haftung bei fehlerhaften Bestellungen bislang weder vertraglich noch regulatorisch standardisiert. Ein Punkt, den auch die Befragten selbst an erster Stelle nennen.
Einzuordnen ist schließlich, wer fragt: Unzer ist Acquirer, bindet Wero an, vertreibt BNPL-Lösungen und positioniert sich zu Zahlungslösungen für KI-Agenten. Die Befragung deckt exakt jene drei Felder ab, in denen das Unternehmen Produkte anbietet. Bei 109 Teilnehmenden entspricht ein Prozentpunkt zudem gut einem Unternehmen, und die Spannweite der Umsatzklassen ist groß. Die Ergebnisse sind entsprechend als Tendenz zu lesen, nicht als Marktabbild.

Redakteur
David Wöllenstein ist Redakteur bei etailment und „Der Handel“. Er schreibt über E-Commerce, Retail-Technologie und digitale Geschäftsmodelle — zuletzt intensiv über Agentic Commerce und den Einsatz von KI im Handel.
Alle Beiträge