
Wer zu früh automatisiert, finanziert monatelang leere Kapazität. Wer zu lange im Laden kommissioniert, verschenkt Marge. Matthias Schu aus dem Etailment.de-Expertenrat zeigt, wie E-Grocery-Händler den richtigen Zeitpunkt für den Modellwechsel bestimmen und warum Retention dabei der stille Hebel ist.
Die Fragen klingen simpel: Ab wann lohnt sich ein eigenes Lager? Ab wann rechnet sich Automatisierung? Doch wer in der E-Grocery-Branche diese Frage stellt, bekommt in der Regel drei Antworten aus drei verschiedenen Ecken: Eine vom Technologieanbieter, der sofortige Automatisierung empfiehlt, eine von einem Berater, der ein Lager ab Tag eins für unverzichtbar hält, und letztlich eine vom Pragmatiker, der beim Store Picking bleiben will, bis «der Markt reif ist». Alle drei liegen falsch – zumindest dann, wenn sie die Antwort ohne Blick auf das tatsächliche Bestellvolumen geben.
Die Wahrheit ist unspektakulär, aber entscheidend: Der Break-Punkt hängt primär am Volumen, nicht am eingesetzten Technologiegrad. Und das Volumen wiederum hängt an einer Grösse, die in den meisten Boardroom-Präsentationen allenfalls eine Fussnote bekommt: Der Kohorten-Retention. Wer hier nicht sauber rechnet, investiert entweder zu früh Millionen in Infrastruktur, die jahrelang unterausgelastet bleibt – oder verharrt zu lange im teuren Store Picking und verschenkt Marge an eingesetzte Plattformen oder 3PLs.
Dieser Deep Dive zeigt, wie die Break-Punkt-Logik zwischen Store Picking, Lager und automatisiertem Lager tatsächlich funktioniert, warum das «Valley of Death» der Unterauslastung mehr E-Grocery-Geschäftsmodelle bedroht als die oft zitierte Letzte-Meile-Problematik und welche Stellschrauben Entscheider kennen müssen, um den richtigen Zeitpunkt für den Modellwechsel nicht zu verpassen.
Die CAPEX-vs.-OPEX-Grundgleichung: Einfach, aber tückisch
Das Grundprinzip ist Betriebswirtschaft im ersten Semester: Gesamtkosten = Fixkosten pro Monat + variable Kosten × Bestellungen pro Monat. Die drei gängigen Fulfillment-Modelle Store Picking, Lager mit manuellem Picking sowie Lager mit automatisiertem Picking im E-Grocery unterscheiden sich dabei jedoch fundamental in ihrer Kostenstruktur.
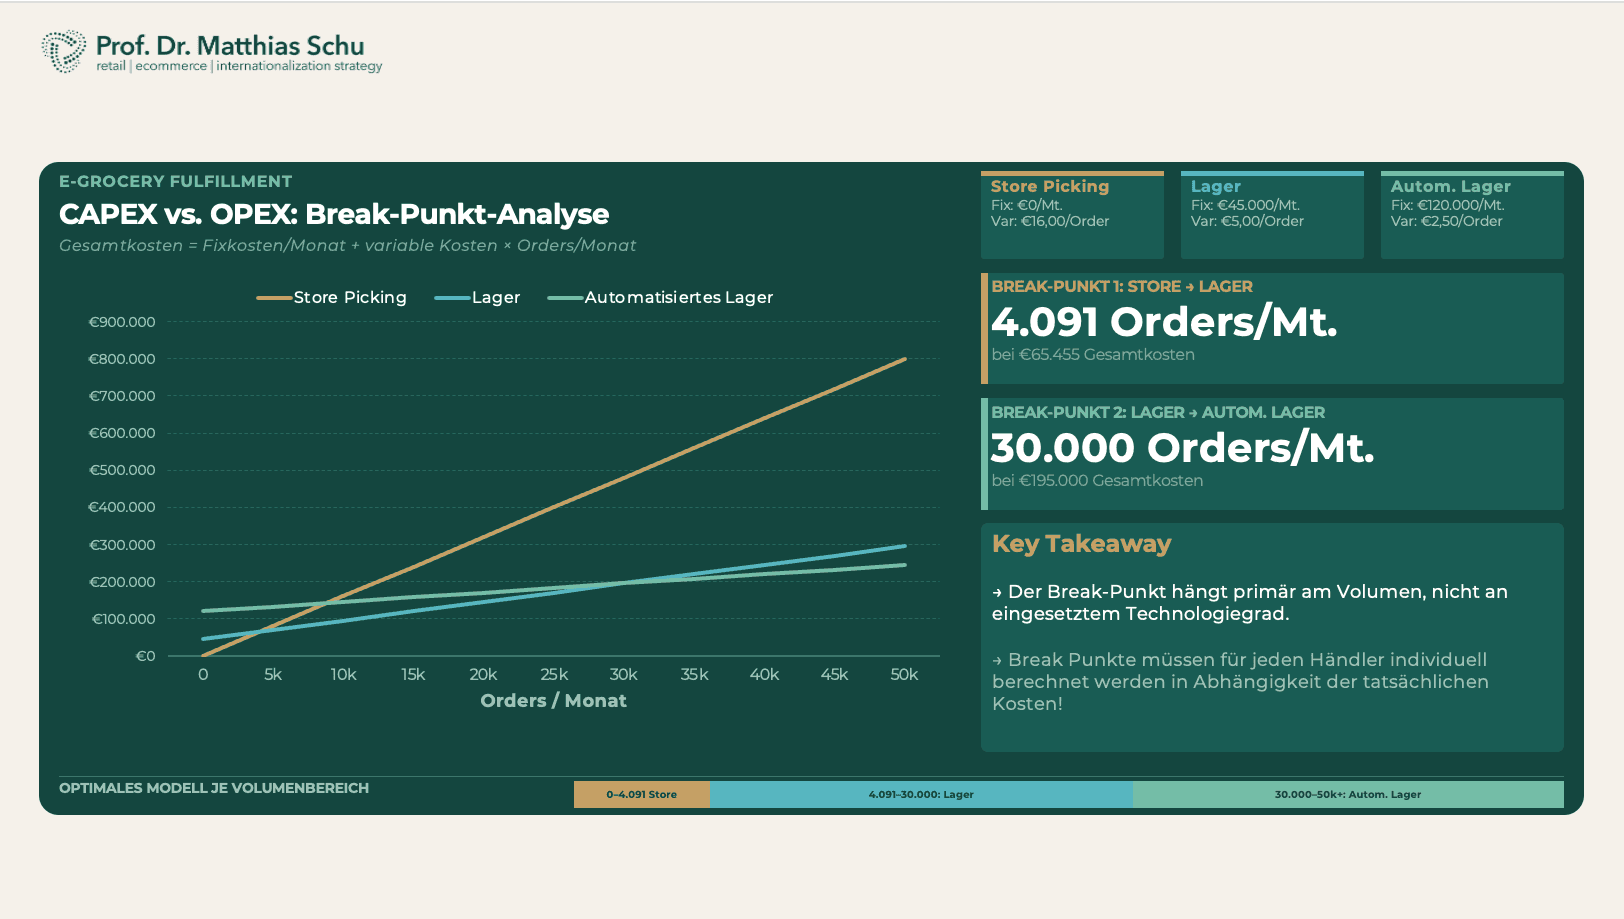
Abbildung 1: Stilisierte Kostenstruktur der drei Fulfillment-Modelle (Annahmen basierend auf europäischen E-Grocery-Benchmarks, 2023/2024). Die tatsächlichen Werte variieren je nach Standort, Sortimentskomplexität, Lohnniveau und Automatisierungsgrad erheblich.
Aus dieser Grundgleichung ergeben sich zwei kritische Break-Punkte, an denen ein Modellwechsel ökonomisch sinnvoll wird:
Break-Punkt 1 Store Picking → Lager:
Bei rund 4.091 Bestellungen pro Monat (ca. 158 pro Tag) schneiden sich die Kostenkurven erstmalig. Ab hier ist das dedizierte Lager günstiger als Store Picking. Bei diesem Volumen liegen die monatlichen Gesamtkosten bei etwa 65.455 Euro – unabhängig vom gewählten Modell. Was volumenmässig unter diesem Break-Punkt liegt, ist mit Store Picking besser bedient, denn die nicht vorhandenen Fixkosten kompensieren die höheren variablen Kosten pro Bestellung.
Break-Punkt 2 Lager → automatisiertes Lager:
Bei rund 30.000 Bestellungen pro Monat (ca. 1.150 pro Tag) wird das automatisierte Lager wirtschaftlicher als das mit manuellem Picking. Hier liegen die Gesamtkosten bei 195.000 Euro monatlich. Erst ab diesem Volumen amortisieren sich die deutlich höheren Fixkosten der Automatisierung über die niedrigeren variablen Kosten pro Bestellung.
Die Tücke liegt aber im Detail: Diese Break-Punkte sind keine universellen Wahrheiten, sondern höchst individuelle Schwellenwerte. Sie hängen an den tatsächlichen Fixkosten (Miete, Personal, Abschreibungen, Wartung, IT), an den realen variablen Kosten pro Bestellung (Picking-Geschwindigkeit, Sortimentskomplexität, Fehlerquoten, Verpackung) und an den lokalen Rahmenbedingungen (Lohnniveau, Energiekosten, Immobilienpreise). Ein Händler in München hat andere Break-Punkte als einer in Leipzig. Ein Vollsortimenter andere als ein Spezialhändler für Bio-Produkte. Und trotzdem: Die Grundlogik bleibt dieselbe. Es ist immer das Volumen, das entscheidet.
Die gefährlichste Fehlentscheidung: Technologie vor Volumen
In der Praxis beobachtet man immer wieder dasselbe Muster: Ein Onlinehändler sieht die beeindruckenden Effizienzgewinne eines vollautomatisierten Intralogistikanbieters und beschliesst, in Automatisierung zu investieren – obwohl das aktuelle Bestellvolumen den Break-Punkt bei weitem nicht erreicht. Die Argumentation folgt dabei stets derselben Logik: «Wir investieren jetzt in die Zukunft», «Das Volumen wird kommen», «Wer zu spät automatisiert, verliert».
Das ist nicht per se falsch. Aber es ist gefährlich, wenn die Volumenprognose auf Wunschdenken statt auf belastbaren Kohortenanalysen basiert. Kroger in den USA hat das schmerzhaft erfahren: Der Retailer investierte massiv in automatisierte Customer Fulfillment Centers (CFCs) auf Basis von Ocado-Technologie, musste dann jedoch Standorte schliessen und weitere Planungen canceln, weil die (zu niedrigen) Volumina die Investitionen nicht rechtfertigten. Die Fixkosten frassen die Marge auf – nicht weil die Technologie nicht funktionierte, sondern weil das Volumen nicht kam.
Umgekehrt gibt es Händler, die viel zu lange am Store Picking festhalten. Die Logik dahinter: «Kein CAPEX-Risiko, wir bleiben flexibel.» Das stimmt, aber zu einem entsprechenden Preis: 16 Euro variable Kosten pro Bestellung (Annahme, vgl. Abbildung 1) bei 10.000 Bestellungen pro Monat summieren sich auf 160.000 Euro monatlich. Ein dediziertes Lager würde bei gleichem Volumen nur 95.000 Euro kosten (45.000 Euro fix + 50.000 Euro variabel). Das sind 65.000 Euro Differenz – pro Monat. Oder 780.000 Euro pro Jahr an verschenkter Marge. Bei einem E-Grocery-Geschäft, das ohnehin um jeden Prozentpunkt Deckungsbeitrag kämpft, kann das der Unterschied zwischen Überleben und Scheitern sein.
Das auch vor dem Hintergrund, dass laut Deloitte (2023) allein der Intralogistik-Prozess im Lager inklusive Picking, Verpackung und Lagerung rund 49 Prozent der gesamten Fulfillment-Kosten ausmachen kann – bevor die letzte Meile mit bis zu weiteren 40 Prozent hinzukommt. Wer hier falsch dimensioniert, hat ein strukturelles Kostenproblem, das sich nicht mal so eben schnell durch Umsatzwachstum lösen lässt.
Der stille Erfolgshebel: Kohorten-Retention und Lagerauslastung
Jetzt wird es spannend und für viele überraschend: Denn die Frage, ob ein Händler seinen Break-Punkt erreicht, hängt weniger an der Akquise-Power des Marketings als an der Retention seiner Bestandskunden. Und hier zeigt die Empirie ein ernüchterndes Bild.
Europäische E-Grocery-Benchmarks zeigen ein konsistentes Muster: Von einer Neukunden-Kohorte (z.B. 1.000 Neukunden in einem Monat) bestellen nach dem ersten Monat nur noch rund 56 Prozent. Nach drei Monaten sind es 41 Prozent, nach sechs Monaten 26 Prozent. Dann stabilisiert sich die Kurve auf einem Plateau von circa 18 bis 20 Prozent. Das bedeutet: Von den ursprünglich 1.000 Neukunden sind nach einem halben Jahr nur noch 260 aktiv. Nach einem Jahr bestellen gerade einmal 180-120 regelmässig als treue Kunden weiter.
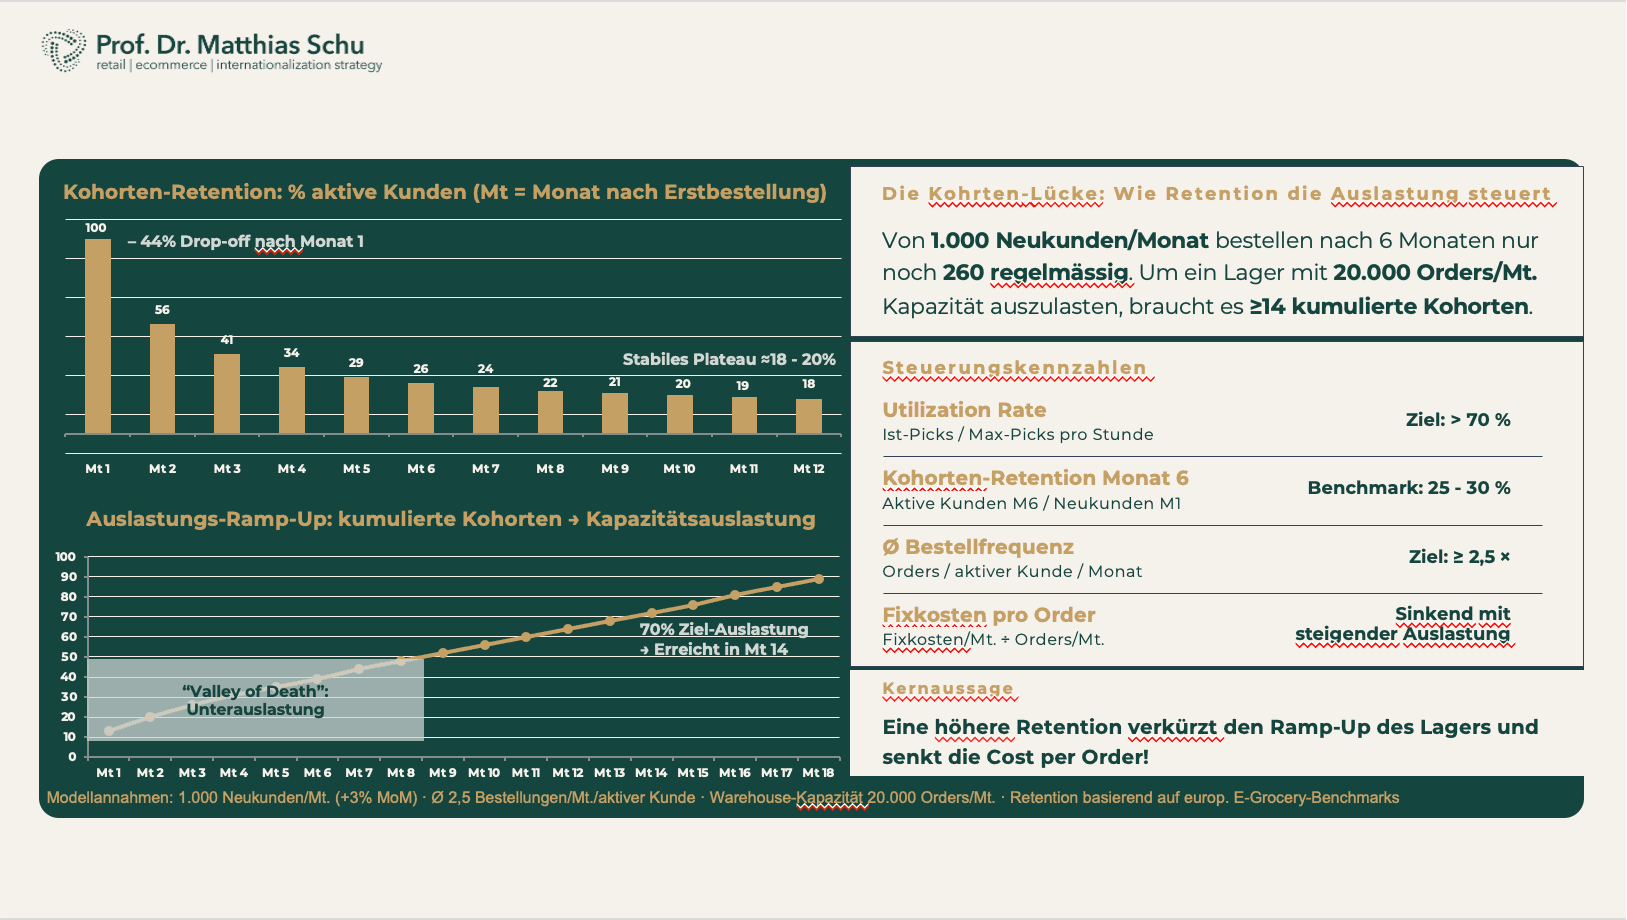
Abbildung 2: Typische Kohorten-Retention auf Basis europäischer E-Grocery-Benchmarks. Der grösste Drop-off von 44 Prozent erfolgt bereits nach dem ersten Monat. Ab Monat 7-8 stabilisiert sich die Retention bei rund 18-20 Prozent.
Der initiale Drop-off von 44 Prozent im ersten Monat ist dabei besonders bemerkenswert und gleichzeitig die grösste Stellschraube. Dieser massive Schwund ist typisch für «Trial Shopper», die den Service einmal ausprobieren, aber nicht genug Anlass finden, ihn in ihre wöchentliche Routine zu integrieren. Die Ursachen sind vielfältig: Zu kleine Sortimente, fehlende Lieblingsprodukte, unbefriedigende Lieferfenster, eine umständliche Nachbestellfunktion oder schlicht ein Onboarding-Erlebnis, das den Kunden nicht hinreichend davon überzeugt, dass er künftig drei Stunden pro Woche im stationären LEH einsparen kann.
Das «Valley of Death» oder warum Unterauslastung tötet
Nun wird die Verbindung zwischen Retention und Break-Punkt-Analyse greifbar: Wer ein Lager mit einer Kapazität von 20.000 Bestellungen pro Monat in Betrieb nimmt, muss diese Kapazität auch füllen – sonst laufen die Fixkosten ins Leere. Die kritische Frage lautet: Wie lange dauert der Ramp-Up bis zur Ziel-Auslastung?
Modelliert man den Ramp-Up auf Basis realistischer Kohortenverhältnisse (Annahme: 1.000 Neukunden pro Monat mit 3 Prozent monatlichem Wachstum, durchschnittlich 2,5 Bestellungen pro aktivem Kunden pro Monat, Retention wie oben beschrieben), ergibt sich ein ernüchterndes Bild: Die 70-Prozent-Zielauslastung – also jener Punkt, ab dem die Fixkostendegression beginnt, spürbar auf die Unit Economics zu wirken – wird erst nach rund 14 Monaten erreicht.
14 Monate. Das ist mehr als ein ganzes Jahr, in dem das Lager unter Vollkosten operiert, aber nur Teilauslastung liefert. In diesen 14 Monaten sind die Fixkosten pro Bestellung deutlich höher als in der Vollauslastung kalkuliert, und der Break-Punkt gegenüber Store Picking verschiebt sich nach oben. Dieses Phänomen bezeichnet man auch als das «Valley of Death» der E-Grocery-Logistik – eine Phase, die fast jeden Anbieter betrifft, der von Store Picking ins Lager wechselt, die aber erstaunlich selten in Investitionsrechnungen auftaucht. Und noch seltener in den Pitch Decks der Technologieanbieter.
Die Mathematik dahinter ist ebenfalls unbequem: Wenn in Monat 1 die erste Kohorte 1.000 Kunden umfasst und jeder Aktive 2,5 Mal bestellt, generiert diese Kohorte 2.500 Bestellungen. Im Monat 2 bestellen davon nur noch 560 Kunden (56 Prozent Retention), also 1.400 Bestellungen – plus eine neue Kohorte mit 1.030 Neukunden (3 Prozent Wachstum). Die kumulierten Bestellungen steigen zwar Monat für Monat, aber die Retention-Verluste aus den älteren Kohorten bremsen das Volumenwachstum erheblich. Es braucht mindestens 14 kumulierte Kohorten, um ein Lager mit 20.000 Bestellungen pro Monat Kapazität auf die angestrebte 70 Prozent Auslastung zu bringen.
Retention als wirtschaftlicher Hebel: Die Zahlen sprechen für sich
Wer die Kohorten-Retention um lediglich fünf Prozentpunkte verbessert – also statt 26 Prozent nach sechs Monaten 31 Prozent der Neukunden hält – erreicht die 70-Prozent-Auslastung bereits nach circa 11 statt 14 Monaten. Das sind drei Monate weniger im «Valley of Death». Bei Fixkosten von 45.000 Euro pro Monat (Lager-Modell) bedeutet das: rund 135.000 Euro weniger Verlustfinanzierung während der Ramp-Up-Phase.
Und der Effekt hört bei der Ramp-Up-Phase nicht auf. Eine höhere Retention senkt dauerhaft die Fixkosten pro Bestellung, weil bei gleicher Infrastruktur mehr Volumen durchläuft. Sie reduziert die Kundenakquisitionskosten, weil weniger Neukunden gewonnen werden müssen, um das Volumen zu halten. Und sie erhöht den Customer Lifetime Value, weil jeder Retained Customer über Monate und Jahre hinweg wiederholt bestellt – mit sinkenden Grenzkosten für den Händler.
Die Steuerungskennzahlen, die jeder E-Grocery-Verantwortliche auf seinem Dashboard haben sollte, sind dementsprechend:
| Kennzahl | Definition | Zielwert |
|---|---|---|
| Utilization Rate | Ist-Picks / Max-Picks pro Stunde | > 70 % |
| Kohorten-Retention M6 | Aktive Kunden M6 / Neukunden M1 | 25 - 30 % |
| Ø Bestellfrequenz | Orders pro aktiver Kunde pro Monat | ≥ 2,5 |
| Fixkosten pro Order | Fixkosten pro Mt. ÷ Orders pro Mt. | Sinkend mit steigender Auslastung |
Tabelle 1: Steuerungskennzahlen für die operative Fulfillment-Steuerung. Die Kombination aus Auslastung, Retention und Bestellfrequenz bestimmt, ob das gewählte Fulfillment-Modell profitabel operiert.
Was E-Grocery-Entscheider jetzt tun müssen: Fünf konkrete Handlungsfelder
Handlungsfeld 1: Den eigenen Break-Punkt berechnen – mit echten Zahlen
Die stilisierten Werte aus der Break-Punkt-Analyse (Abbildung 1) sind Orientierungsgrössen, keine Entscheidungsgrundlagen. Jeder Händler muss seine tatsächlichen Fixkosten (inklusive aller Nebenkosten wie IT, Personal, Miete, Wartung, Versicherung) und seine realen variablen Kosten pro Bestellung (inklusive Picking, Verpackung, Fehler, Retouren) kennen und daraus den individuellen Break-Punkt ableiten. Wer das nicht tut, navigiert blind.
Handlungsfeld 2: Kohorten-Retention messen und aktiv steuern
Die Retention nach Monat 1 und nach Monat 6 sind die entscheidenden Frühindikatoren für das künftige Bestellvolumen und damit für die Auslastung der Infrastruktur. Wer diese Werte nicht trackt, kann nicht steuern. Und wer sie nicht aktiv beeinflusst – über Onboarding-Optimierung, personalisierte Angebote, vereinfachte Nachbestellung und flexible Lieferfenster – verschenkt den wirkungsvollsten Hebel auf die Unit Economics.
Handlungsfeld 3: Das «Valley of Death» durchfinanzieren oder vermeiden
Wer ins Lager wechselt, muss die Ramp-Up-Phase realistisch in der Liquiditätsplanung abbilden. 14 Monate Unterauslastung bei 45.000 Euro Fixkosten pro Monat bedeuten rund 630.000 Euro an «Underperformance-Kosten» (Differenz zu den theoretischen Kosten bei Vollauslastung). Dieses Kapital muss vorhanden und eingeplant sein. Alternativ kann ein stufenweiser Ansatz – Start mit kleinerem Lager, spätere Erweiterung – das Risiko mindern. Oder es wird so lange im Store Picking kommissioniert, bis die ökonomischen Verhältnisse den Break-Punkt klar signalisieren.
Handlungsfeld 4: Bestellfrequenz als Lagerauslastungs-Hebel verstehen
Die durchschnittliche Bestellfrequenz von 2,5 Bestellungen pro aktivem Kunden pro Monat ist ein Benchmark – kein Naturgesetz. Händler, die es schaffen, ihre Kunden häufiger bestellen zu lassen (z. B. durch hohe Convenience, Abo-Modelle, One-Click-Nachbestellungen, rezeptbasierte Warenkörbe oder situative Push-Benachrichtigungen), können ihr Volumen ohne zusätzliche Neukunden weiter steigern und damit die Auslastung schneller hochfahren.
Handlungsfeld 5: Fulfillment-Modelle nicht dogmatisch, sondern dynamisch steuern
Die Wahl zwischen Store Picking, Lager und Automatisierung ist keine einmalige strategische Entscheidung, sondern eine dynamische Steuerungsaufgabe. Das Volumen verändert sich – saisonbedingt, wachstumsbedingt, wettbewerbsbedingt. Ein guter E-Grocery-Operator hat den Break-Punkt permanent im Blick und bereitet den nächsten Modellwechsel vor, bevor er nötig wird. Nicht nachher.
Finally: Volumen ist kein Zufall – es ist das Ergebnis von Retention
Die E-Grocery-Branche hat in den letzten Jahren viel über Technologie, Automatisierung und die Letzte Meile diskutiert. Zu wenig wurde aber über die fundamentale Frage gesprochen: Wie baue ich nachhaltig Bestellvolumen auf? Die Antwort führt nicht über immer mehr Neukunden-Akquise (die wird ohnehin weiter teurer), sondern über die Retention der bestehenden Kohorten.
Denn die Retention bestimmt das Volumen. Das Volumen bestimmt den Break-Punkt. Und der Break-Punkt bestimmt das optimale Fulfillment-Modell. Wer diese Kausalkette versteht und in seiner operativen Steuerung verankert, trifft bessere Investitionsentscheidungen, vermeidet das «Valley of Death» und schafft die Grundlage für nachhaltige Profitabilität.
Oder, auf den Punkt gebracht: Hört auf, über Technologie zu diskutieren, wenn Ihr Euer Volumen nicht kennt. Und fangt an, Eure Retention zu optimieren – denn sie ist der Schlüssel zu allem.