
Kassenlose Läden schließen, Prognosesysteme senken messbar Abschriften: Im Lebensmittelhandel rechnet sich KI bislang vor allem im Maschinenraum. Im ersten Teil seines Beitrags zeigt Prof. Dr. Matthias Schu aus dem Etailment.de-Expertenrat, welche KI-Klassen sich belegbar auszahlen – und warum so viele Projekte im Pilotstatus stecken bleiben.
Donnerstagabend, Familie mit zwei Kindern, kein Einkaufszettel. Der KI-Assistent kennt ihren Verbrauch, weiss aus dem Kalender von acht Grillgästen am Samstag, passt die Mengen an, ersetzt ein vergriffenes Produkt und reserviert ein Lieferfenster. Ein Fingertipp genügt.
Zukunftsmusik? Mitte 2026 existiert bereits jedes Einzelteil dieses hypothetischen Beispiels. Instacart ist in ChatGPT und Claude integriert, Carrefour lässt seine Kundschaft in Frankreich direkt in ChatGPT Warenkörbe füllen. Und in der Schweiz sollte ein ChatGPT-Agent im Februar 2026 nur eine Einkaufsliste schreiben. Er bestellte auf migros.ch gleich selbst: für rund 200 Franken, inklusive der richtigen Windelgrösse.
Die Betriebsrealität ist nüchterner. Drei Viertel der Unternehmen pilotieren KI, nur etwa jedes siebte betreibt sie im Regelbetrieb, der LEH liegt im Schnitt. Amazon hat seine Go- und Fresh-Läden in den USA und Grossbritannien geschlossen, Kroger zahlte rund 350 Millionen US-Dollar, um den Ausbau seiner Ocado-Center zu stoppen.
Beide Bilder stimmen. Schein und Sein lagen selten so dicht beieinander, und genau das macht Investitionsentscheidungen so schwierig. Gestützt auf über 80 reale Anwendungsfälle zeigt dieser Beitrag, wo KI im LEH nachweislich Geld verdient, wo die Rechnung (noch) nicht aufgeht und warum die strategische Entscheidung an der Kundenschnittstelle fällt.
«Wir machen jetzt auch KI» ist kein strategischer Satz
Kaum ein Satz fällt in Strategie-Meetings derzeit häufiger. Sein Informationsgehalt entspricht allerdings ziemlich genau dem von «Wir machen jetzt auch Kuchen». Unter dem Etikett Künstliche Intelligenz versammeln sich Technologien, die so unterschiedlich sind wie ein Gabelstapler und eine Buchhaltungssoftware: in dem, was sie können, was sie kosten, wie reif sie sind und was sie von einer Organisation verlangen. Wer sie in einen Topf wirft, trifft falsche Entscheidungen. Er überträgt das Vertrauen in seit Jahren bewährte Prognosesysteme auf unreife Agenten. Oder er überträgt die berechtigte Skepsis gegenüber halluzinierenden Sprachmodellen auf Technik, die längst zuverlässig für Lager und Filiale disponiert.
Für die Praxis des Handels hat sich deshalb ein Raster aus fünf Klassen bewährt. Akademisch betrachtet mischt es Modelltypen, Architekturen und Hardware. Für Entscheider zieht es die Trennlinie aber genau dort, wo reale Investitionsentscheidungen verlaufen:
| KI-Klasse | Funktionsprinzip | Typischer Einsatz im LEH | Reifegrad | Kostenprofil |
|---|---|---|---|---|
| Predictive AI | schätzt die Zukunft aus historischen Daten | Forecasting, Disposition, Pricing, Personalplanung | etabliert, belegt | tief, laufende Lizenz |
| Generative AI | versteht und erzeugt Sprache und Inhalte | Content, Assistenten, Kundendialog | skaliert breit | Pay-per-Use, sinkend |
| Computer Vision | macht aus Bildern Daten | Regal, Inventur, Schwund, Frische | reif im klar Definierten | mittel, Hardware je Standort |
| Agentic AI | handelt selbständig auf ein Ziel hin | Prozessagenten intern, Einkaufsagenten extern | jung, volatil | variabel, hoher Token-Verbrauch |
| Robotik / Physical AI | greift wahrnehmend in die physische Welt ein | Lager, Micro-Fulfillment, Filialroboter, Zustellung | selektiv tragfähig | hoch, CAPEX mit langer Bindung |
Tabelle 1: Das KI-Raster für den Lebensmittelhandel. Die Reihenfolge folgt grob der Reife: vorne das Etablierte, hinten das Kapitalintensive. In der Praxis kombinieren sich die Klassen; ein Lagerroboter ist Robotik, sieht mit Computer Vision und wird von Prognosemodellen gesteuert.
Dass das Thema gerade jetzt auf jeder Agenda steht, hat einen handfesten ökonomischen Grund. Die Nutzung eines Modells auf GPT-4-Niveau kostete bei dessen Start 2023 rund 30 US-Dollar pro Million Tokens. 2026 liefern vergleichbare Modelle dieselbe Leistung für wenige Cent, ein Preisverfall von über 99 Prozent in drei Jahren. Die strategische Konsequenz wird gerne übersehen: Wenn KI-Leistung zur Commodity wird, die man einkauft wie Strom aus der Steckdose, taugt sie selbst nicht mehr als Wettbewerbsvorteil. Differenzieren kann man sich dann nur noch über das, was sich nicht zukaufen lässt: die eigenen Daten, die eigenen Prozesse und eine Organisation, die mit beidem umgehen kann.
Das Sein: KI verdient ihr Geld im Maschinenraum
Wo also verdient KI im Lebensmittelhandel heute nachweislich Geld? Die Antwort fällt erfrischend unspektakulär aus: zuallererst in Prognose und Disposition. Das liegt an der Margenlogik der Branche. Die durchschnittliche Nettomarge des US-Lebensmitteleinzelhandels lag 2024 bei 1,7 Prozent, europäische Werte bewegen sich in derselben Grössenordnung. Wer von 100 Euro Umsatz weniger als zwei behält, für den hat jeder eingesparte Prozentpunkt bei Abschriften, Personalstunden oder Out-of-Stocks eine Hebelwirkung, von der margenstärkere Branchen nur träumen können. Verschärfend kommt die Frische hinzu: Bei Joghurt, Brot und Beeren endet jede Fehlprognose entweder als Abschrift oder als leeres Regal. Bessere Prognosen entschärfen beides gleichzeitig. Einen zweiten Hebel dieser Güte gibt es im LEH schlicht nicht.
Die Belege dafür sind zahlreich und, anders als in vielen anderen KI-Feldern, mit harten Kennzahlen unterlegt (vgl. Tabelle 2). Morrisons etwa disponiert über 26.000 Artikel in 491 Filialen zu mehr als 99 Prozent automatisch. Der norwegische Onlinehändler Oda steuert seinen Frischeeinkauf nahezu autonom und drückt seinen Food Waste auf 0,3 Prozent, rund ein Zehntel des stationären Branchenschnitts.
Selbst die jüngste KI-Klasse ist im Maschinenraum bereits produktiv angekommen, und zwar am Verhandlungstisch. Walmart lässt seit 2021 eine Verhandlungs-KI des Anbieters Pactum mit Long-Tail-Lieferanten verhandeln, also mit jenen tausenden kleinen Partnern, für die nie genug Einkäuferzeit vorhanden war. Das Ergebnis: Abschlüsse mit 68 Prozent der angefragten Lieferanten, durchschnittlich drei Prozent Einsparung und 35 Tage längere Zahlungsziele. Drei von vier Lieferanten verhandeln nach eigener Aussage sogar lieber mit der KI als mit einem Menschen.
| Unternehmen | Anwendung | KI-Klasse | Belegte Wirkung |
|---|---|---|---|
| Morrisons (UK) | Automatische Filialdisposition | Predictive AI | Über 99 Prozent von 26.000 Artikeln in 491 Filialen automatisch disponiert, bis zu 30 Prozent weniger Regallücken |
| One Stop (UK) | ML-Prognose im Convenience-Format | Predictive AI | +3,2 Prozentpunkte Prognosegenauigkeit, +1,5 Prozentpunkte Verfügbarkeit, ohne Anstieg des Verderbs |
| Oda (NO) | Automatisierte Disposition der Frische | Predictive AI | Food Waste von 0,3 Prozent, rund ein Zehntel des stationären Branchenschnitts |
| Albert Heijn (NL) | Dynamische Abschriften über elektronische Etiketten | Predictive AI | Rund 250.000 Kilogramm weniger Food Waste pro Jahr |
| Hoogvliet (NL) | KI-gestützte Markdowns | Predictive AI | Bis zu 39 Prozent weniger Food Waste, Abschriftenkosten fast halbiert |
| Walmart (US) | Verhandlungsagent für Long-Tail-Lieferanten | Agentic AI | Abschluss mit 68 Prozent der Lieferanten, Ø 3 Prozent Einsparung, 35 Tage längere Zahlungsziele |
| Picnic (NL/DE) | Prognose der Stoppdauer auf der letzten Meile | Predictive AI | Rund 20 Prozent mehr Lieferungen pro Tour im Pilot-Hub |
Tabelle 2: Ausgewählte, öffentlich belegte KI-Effekte im Lebensmittelhandel. Angaben der Unternehmen bzw. ihrer Technologiepartner; alle Quellen sind im Buch «AI Disrupted» nachgewiesen.
Auffällig an dieser Liste: Keiner dieser Fälle taugt für die Bühne einer Bilanzpressekonferenz. Die am besten belegten Anwendungen sind zugleich die am wenigsten glamourösen. Und die Algorithmen dahinter sind weitgehend Allgemeingut, spezialisierte Anbieter wie RELEX, Blue Yonder oder o9 liefern sie als Standardprodukt. Die Differenzierung entsteht deshalb vor und nach dem Modell: in der Qualität der eigenen Stamm- und Bestandsdaten und in der Konsequenz, mit der eine Organisation den Prognosen auch tatsächlich folgt.
Die Pilot-Falle: Am Modell scheitert es fast nie
Am Geld liegt es jedenfalls nicht. In der «State of AI in Retail and CPG»-Befragung von NVIDIA planen 92 Prozent der Händler, ihre KI-Ausgaben im kommenden Geschäftsjahr zu erhöhen, mehr als die Hälfte sogar im zweistelligen Prozentbereich. Ernüchternd fällt dagegen der Blick auf die Umsetzung aus:
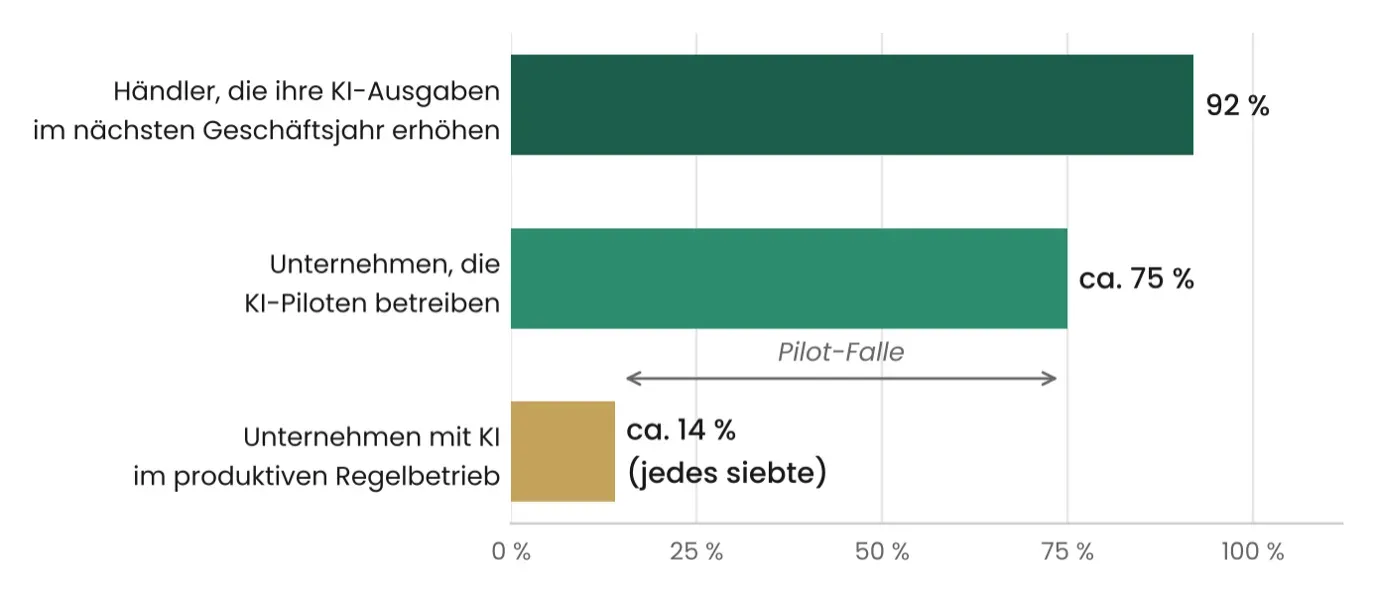
Abbildung 1: Die Pilot-Falle in Zahlen. Investitionsbereitschaft gemäss NVIDIA «State of AI in Retail and CPG» 2026, Umsetzungsstand gemäss branchenübergreifenden Erhebungen von Anfang 2026. Die Werte stammen aus unterschiedlichen Grundgesamtheiten und zeigen Grössenordnungen.
Die Lücke zwischen Pilot und Regelbetrieb, im Englischen treffend «Pilot Purgatory» genannt, hat eine klare Diagnose. Fehlende Daten sind 2026 nicht mehr das Hauptproblem, und auch die Modelle selbst sind es selten. Es scheitert am Mangel an KI-Talenten, an fehlenden MLOps-Strukturen für Betrieb und Wartung der Modelle und an unklaren Verantwortlichkeiten. Kurz: Es fehlt an Organisation, nicht an Algorithmik.
Wie das im Alltag aussieht, lässt sich an einer einzigen Person zeigen. Eine Disponentin, die jede Bestellempfehlung übersteuert, macht das beste Prognosesystem wertlos. Eine, die blind folgt, macht seine Fehler zur Betriebsanweisung. Funktionierende Organisationen regeln dieses Zusammenspiel deshalb explizit: Das System entscheidet den Normalfall, der Mensch bearbeitet begründete Ausnahmen, und jede Übersteuerung wird erfasst. Das dient als Lernsignal für das Modell und als Frühwarnung, wenn die Prognosegüte schleichend nachlässt. Dazu gehört Produktdenken statt Projektdenken. Ein Projekt endet mit der Einführung, ein Prognosesystem fängt dort erst an. Wer KI-Vorhaben als Projekte budgetiert, baut die Pilot-Falle gleich mit ein.
Dass man auch in die Gegenrichtung übertreiben kann, hat der Zahlungsdienstleister Klarna öffentlichkeitswirksam vorgeführt. Sein KI-Assistent führte im ersten Monat 2,3 Millionen Konversationen, zwei Drittel aller Servicechats, rechnerisch das Pensum von 700 Vollzeitagenten. Ein gutes Jahr später kündigte Klarna an, wieder Menschen in den Service zu holen, weil der reine Kostenfokus «lower quality» produziert habe. Für den LEH, in dem jeder Servicefall ein bereits enttäuschter Kunde mit verpasster Lieferung oder matschigen Erdbeeren ist, lautet die Lehre: Containment ist eine Kostenkennzahl, keine Qualitätskennzahl.
Der Schein: Die Technik funktioniert, die Rechnung nicht
Kein Feld hat eine steilere Hype-Kurve hinter sich als der kassenlose Laden. Und keines lässt sich Mitte 2026 knapper bilanzieren. Amazon hat, wie eingangs erwähnt, seine Go- und Fresh-Läden in den USA und Grossbritannien geschlossen; die Just-Walk-Out-Technik überlebt als Lizenzgeschäft an über 360 Drittstandorten, vor allem in Stadien, Spitälern und Universitäten. Tesco hat GetGo beendet, Aldi seinen Shop&Go-Markt in Utrecht geschlossen. Am aufschlussreichsten ist Carrefour: Der Pariser Testladen Flash 10/10 erreichte über 95 Prozent technische Zuverlässigkeit und den besten NPS aller Carrefour-Läden. Geschlossen wurde er trotzdem.
Gescheitert ist eben selten die Technik, sondern fast immer die Rechnung. Die Kameras verschwinden deshalb auch nicht aus dem Laden, sie wechseln bloss die Aufgabe. Dieselbe Bilderkennung, die Warenkörbe abrechnen sollte, erkennt heute Diebstahl auf der vorhandenen Videoüberwachung, meldet Regallücken oder sichert den smarten Einkaufswagen ab. Diese Anwendungen haben einen deutlich kürzeren Weg zum Return, weil sie dort ansetzen, wo der Handel ohnehin Geld verliert: bei Schwund, leeren Regalen und Wartezeiten an der Kasse.
Dasselbe Muster zeigt sich in der Intralogistik. Robotik ist die einzige der fünf Klassen mit einem Preisschild in zwei- bis dreistelliger Millionenhöhe und langer vertraglicher Bindung. Ihr Business Case hängt an drei Variablen: am Volumen, das die Anlage auslastet, an der Bestelldichte im Einzugsgebiet und am Lohnniveau, gegen das die Maschine rechnet. Stimmen sie, ist Automatisierung kaum zu schlagen; entsprechend konsequent investieren etwa Woolworths in Sydney oder Picnic in Oberhausen in hochautomatisierte Fulfillment-Center. Stimmen sie nicht, wird sie zur teuersten Fehlinvestition im Portfolio, wie das Beispiel Kroger zeigt. Wie viel dabei schon exzellente Prozesse bewirken, belegt Oda: Mit rund 90 Prozent Standard-Fördertechnik, eigener Software und Lean-Prinzipien kommt der Norweger in Oslo auf über 300 gepickte Einheiten pro Arbeitsstunde.
Auf der letzten Meile gilt dieselbe Reihenfolge. Software-Hebel wie die Prognose der Stoppdauer wirken heute und überall, autonome Zustellung nur punktuell: Walmarts Drohnenlieferungen kosten operativ derzeit rund 14 US-Dollar pro Bestellung, und Europas am weitesten fortgeschrittener Drohnen-Lieferdienst Manna hat seinen Betrieb in Dublin und Cork im Juni 2026 mangels Regelwerk pausiert. Automatisierung ist eine Standortrechnung, keine Glaubensfrage. Oder kürzer: erst Dichte, dann Beton.